地方暮らしで車は必須だけど、買い替えのたびに大金が出ていって手元にお金が残らない……。
リセールがいい人気SUVやミニバンを買えば、損しないって本当なのかな?
重い住宅ローンや上がらない給料、物価高に悩まされる中で、自動車という「巨大な固定費」の払い方にモヤモヤを抱えていませんか?
最初に白状します。
私自身、かつては無知ゆえに見栄を張り、中古住宅やリノベという選択肢をハナから排除して「新築35年ローン」を組みました。
さらに「リセールが高いから」と自分を正当化して立派な普通車を選び、見栄のために毎月大金を差し出しては、ローンの重圧に夜も眠れない日々を過ごした苦い失敗談を持っています。
しかし、無駄な見栄を削ぎ落として家計の防衛に舵を切ったことで、一つの冷徹な真実に辿り着きました。
それは「残価率(%)の高さに惑わされず、10年で失う現金の絶対量(実質キャッシュ消費)を見極めれば、手元に170万円以上の自由なキャッシュが残る」ということです。
この記事では、新築ローンの重圧を背負う僕が辿り着いた、残価率のマジックに騙されずに家計の手残りを最大化する「そこそこ流・車のリセール戦略」を公開します。
特別なマネーリテラシーは一切不要。地方で暮らす誰もが今日から実践できる再現性の高い選択肢です。
🎯 この記事はこんな人に向けて書いています
- 地方で暮らしていて、車の買い替えコストや維持費の重さに悩んでいる方:「リセールが良い車=お得」という勘違いを正し、本当に手元にお金を残す方法が分かります。
- 「残価率が高いから高級ミニバンやSUVがお得」と思考停止している方:パーセンテージの罠を見抜き、財布から出ていく「現金の絶対量」で判断する目線が養えます。
- 見栄の住宅ローンに縛られず、中古リノベや固定費削減で資産5,000万円を目指したい方:浮いた170万円を投資や薪ストーブへ回し、自由な時間を買い戻す具体的なロードマップが理解できます。
📝 この記事でわかること
- 新築ローンの痛みを知る筆者が提案する「見栄の廃棄」と「自
- パーセンテージ(%)のマジックと、財布から消える「現金の絶対量」の決定的な違い
- 主要車種別・10年10万km走行時の冷徹な「実質キャッシュ消費ランキング」
- N-BOX(軽)とアルファード(大型)で10年後に170万円の差がつくカラクリと、その余剰資金の再投資術
「リセールが高い車はお得」という美しき数字の罠
 ぽん太
毎日長距離を走るから、車にお金をかけるのはもったいない。でも、ボロボロの中古車は不安……
 ぽん太
結局、どの車を買えば10年後に一番損をせずに済むのだろう?
 ぽん太
次に車を買い替えるときは損をしたくないから、リセールバリューが高い人気車種を選ぼうと思うんだけど……。
本当にそれだけで家計は守れるのかな?
地方暮らしにおいて、車は道楽ではなく「動く家賃」であり「命を繋ぐインフラ」です。毎日長距離を走るからこそ、買い替え時の損失は最小限に抑えたいもの。
しかし、多くの人が「5年後でも残価率60%!」というディーラーやメディアの華やかな数字に目を奪われ、大事なことを見落としています。
それは、「パーセンテージ(%)が高くても、元々の購入価格が高ければ、失う現金の額も大きくなる」という単純な数学の事実です。
「リセールが高いから」と見栄を張り、ローンの重圧に潰されかけた僕の失敗談
かつての私は、「地方で家族を持ったなら、立派な一戸建てを建て、リセールが期待できる大きくて安全な普通車に乗るのが正解だ」と本気で信じ込んでいました。
無知ゆえに深く考えず組んでしまった35年ローン。そして「資産価値が落ちにくいから」と言い訳をしながら買った、身分不相応な普通車。
 そこそこ
『残価率が高いからお得』なんて自分を騙すな!
パーセンテージが高くても、失うキャッシュの額がデカければただの浪費だ!
購入した瞬間に数百万円の含み損が発生し、毎月通帳から消えていく返済額を見るたびに「この家と車を守るために、僕はあと何十年ペコペコ頭を下げて働き続けるんだ?」という強烈な閉塞感に襲われました。
失敗したからこそ断言できます。
住居も「完璧な新築(100点)」ではなく「そこそこ(80点)の中古住宅+リノベ」で抑え、車も「残価率の見栄(100点)」を捨てて手残りの現金最大化(80点)を図るべきだったのです。
住宅コストを最小化して人生の選択肢を広げる住居戦略はこちらです。 👉 新築35年ローンは「終身刑」か?地方で自由を奪われないための住居戦略
そこそこ流!パーセンテージを捨て「失う現金」を最小化する比較分析
そこそこ流の解決策(80点)は、残価率(%)という虚栄を捨て、購入から売却までに失う「実質キャッシュ消費量」を最小化することです。
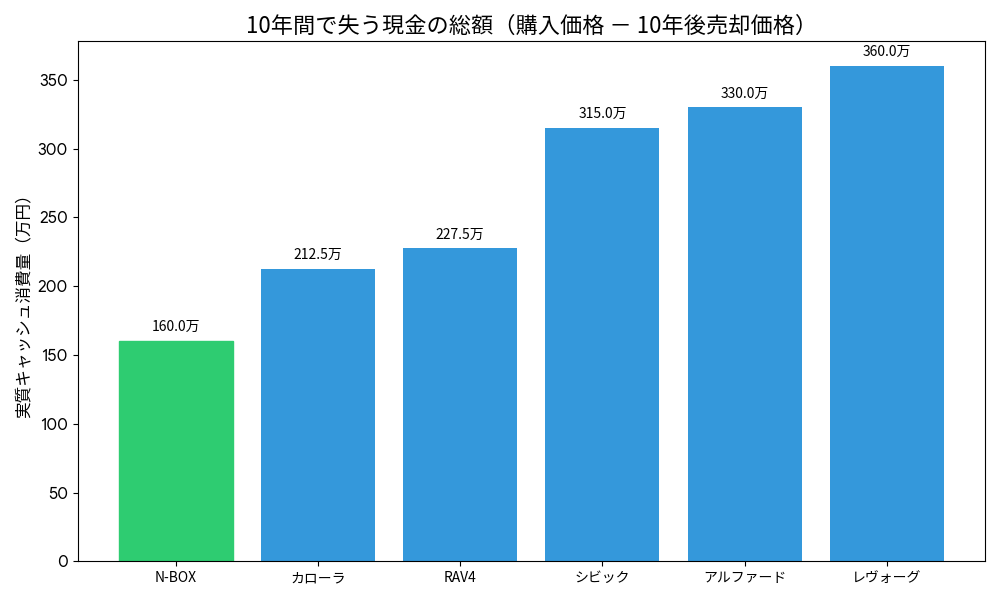
主要な車種について、10年・10万km走行時の実質支出をシミュレーションしました。
※本分析は金銭面のみにフォーカスした比較であり、個人の嗜好や安全性、走行性能、あるいは所有することによる精神的な満足感(幸福投資)は考慮していません。
① 車種別リセール推移表(新車価格に対する残価率の推定)10万km走行想定
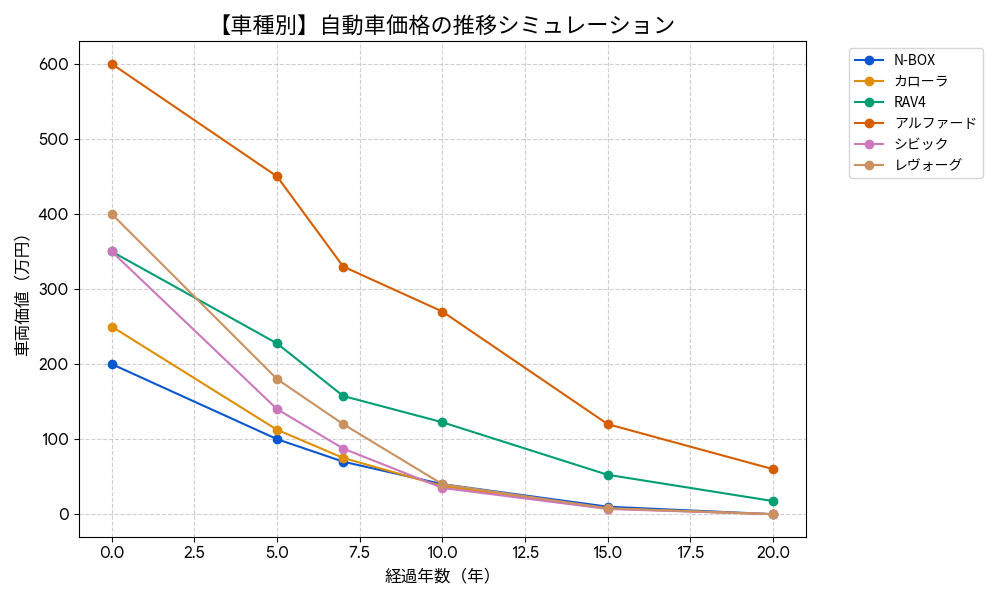
| 車種 | 新車価格 | 5年後 | 7年後 | 10年後 | 15年後 | 20年後 |
|---|---|---|---|---|---|---|
| N-BOX(軽) | 200万 | 50% | 35% | 20% | 5% | 0% |
| カローラ(小型) | 250万 | 45% | 30% | 15% | 3% | 0% |
| RAV4(SUV) | 350万 | 65% | 45% | 35% | 15% | 5% |
| シビック(セダン) | 350万 | 40% | 25% | 10% | 2% | 0% |
| アルファード(大型) | 600万 | 75% | 55% | 45% | 20% | 10% |
| レヴォーグ(ワゴン) | 400万 | 45% | 30% | 10% | 2% | 0% |
② 10年間の実質キャッシュ消費ランキング(購入価格-10年後の売却価格)10万km走行想定
| 順位 | 車種 | 10年後売却額 | 実質キャッシュ消費 | コメント |
|---|---|---|---|---|
| 1位 | N-BOX(軽) | 40万 | 160万 | 「家計の守護神」: 初期投資も安く、売る時も高い。地方暮らしの最強の味方です。 |
| 2位 | カローラ(小型) | 37.5万 | 212.5万 | 「堅実な給料取り」: 華やかさはありませんが、期待を裏切らない安定のコスト管理。 |
| 3位 | RAV4(SUV) | 122.5万 | 227.5万 | 「輸出という名の盾」:車体価格は高いですが、海外需要があなたの現金を死守します。 |
| 4位 | シビック(セダン) | 35万 | 315万 | 「趣味への納税」: セダン好きなら許容範囲ですが、実利で見れば現金の流出は激しい。 |
| 5位 | アルファード(大型) | 270万 | 330万 | 「豪華な錯覚」:残価率は高いですが、消える現金の額はN-BOXの2倍以上。 |
| 6位 | レヴォーグ(ワゴン) | 40万 | 360万 | 「情熱の代償」: 走りの良さと引き換えに、10年で新車の軽1台分を焼き捨てます。 |
10年で10万km走った場合、1位のN-BOXと5位のアルファードでは、失う現金額に170万円もの差が生まれます。
アルファードは10年後も「45%(270万円)」という驚異的な価値を残しますが、実際には330万円の現金を消費しています。
これは、黄金のバスタブを買い、浸かるたびにお湯と一緒に金粉が流れていくのを「まだバスタブの半分は金だ」と自分に言い聞かせているような状態です。
 そこそこ
残価率のパーセンテージに騙されるな。
見るべきは『いくら手元から現金が消えるか』の差額だけ。
N-BOXを選んで170万円のキャッシュを残すのが、そこそこ流の最適解!
浮いた170万円で「薪ストーブ」や「新NISA」を手に入れるロードマップ
「残価率の見栄」を手放して手元に残した170万円は、あなたの人生の自由度を劇的に跳ね上げる「軍資金」になります。
例えば、170万円あれば家計をインフレから防衛し、極上の暖かさをもたらす「薪ストーブ」を導入し、薪割りを「非課税の副業」として楽しむ豊かな生活が実現できます。

35年ローンの重圧を背負う地方会社員が、固定費の最適化と投資によって10年で資産5,000万円と自由な時間を手に入れる全戦略はこちらです。 👉 35年ローンの地方会社員が資産5,000万円を築く「生存戦略」完全ロードマップ
20年後のベネフィット:残価率の錯覚に消えるか、手残りの資産で暖かく笑うか
数字のマジックに躍らされ続けるか、「実質キャッシュ消費」で賢く選択するかで、20年後のあなたの日常は大きく分かれます。
「リセールが良いから」と高額な車を買い替え続け、通帳からは毎月大金が消えていく。
残価率という数字上のお得感に満足しながらも、実際の口座残高は増えず、住宅ローンと車ローンのために会社にしがみつき続ける20年後。
N-BOXのような実用車で賢く現金を防衛し、住居も中古リノベで合理化。
浮いた数百万円が複利成長して「金の卵を産む資産」となり、冬には薪ストーブの暖かな炎を囲んで家族と笑顔で過ごす、時間に縛られない20年後。
今日からできる「小さな一歩」
見栄や数字のマジックを捨てて手元の現金を防衛するために、特別な才能は必要ありません。完璧を目指さず、まずは「そこそこ(80点)」の行動から始めてみてください。
- 次に買いたい候補の車について、「購入価格 - 10年後の予想売却額」を計算し、消える現金の額を出してみる
- カーセンサーやグーネットで「10年落ち・10万kmのN-BOX」の相場を検索し、その残価のしぶとさを確かめてみる
「残価率(%)ではなく、消える現金の額を見る」という視点を持つだけで、あなたの家計の防衛力は劇的に高まります。
見栄を捨て、数字で人生のハンドルを握りましょう!